
RM2.1 Bilion KKDW: Peruntukan Asal Bukan Cerita Penuh
SAYA lihat Ahli Parlimen Kampar, Chong Zhemin telah membuat laporan kepada SPRM berhubung dakwaan perbezaan RM2.1 bilion melibatkan peruntukan Program Jalan Luar Bandar (JALB) di bawah KKDW. Beberapa wakil rakyat DAP termasuk Lim Guan Eng turut hadir ketika laporan itu dibuat.
Dalam soal ini, saya tidak berminat untuk menyebelahi mana-mana pihak. Saya lebih berminat melihat rekod peruntukan dan perbelanjaan yang ada. Kalau SPRM mahu menyiasat, silakan. Periksa kontrak. Periksa tarikh kelulusan. Periksa NOC. Periksa pindah peruntukan. Periksa waran. Periksa MyProjek. Periksa iGFMAS. Kalau ada kesalahan, ambil tindakan.
Tetapi dalam masa yang sama, kita juga berhak tahu apa sebenarnya yang berlaku kepada angka RM2.1 bilion ini. Sebab kalau kita hanya melihat angka di permukaan, memang ia kelihatan pelik.
Tahun 2023, peruntukan asal sekitar RM1.1 bilion tetapi perbelanjaan sekitar RM1.8 bilion.
Tahun 2024, peruntukan asal sekitar RM1.3 bilion tetapi perbelanjaan sekitar RM2.0 bilion.
Tahun 2025, peruntukan asal sekitar RM1.6 bilion tetapi perbelanjaan sekitar RM2.3 bilion.
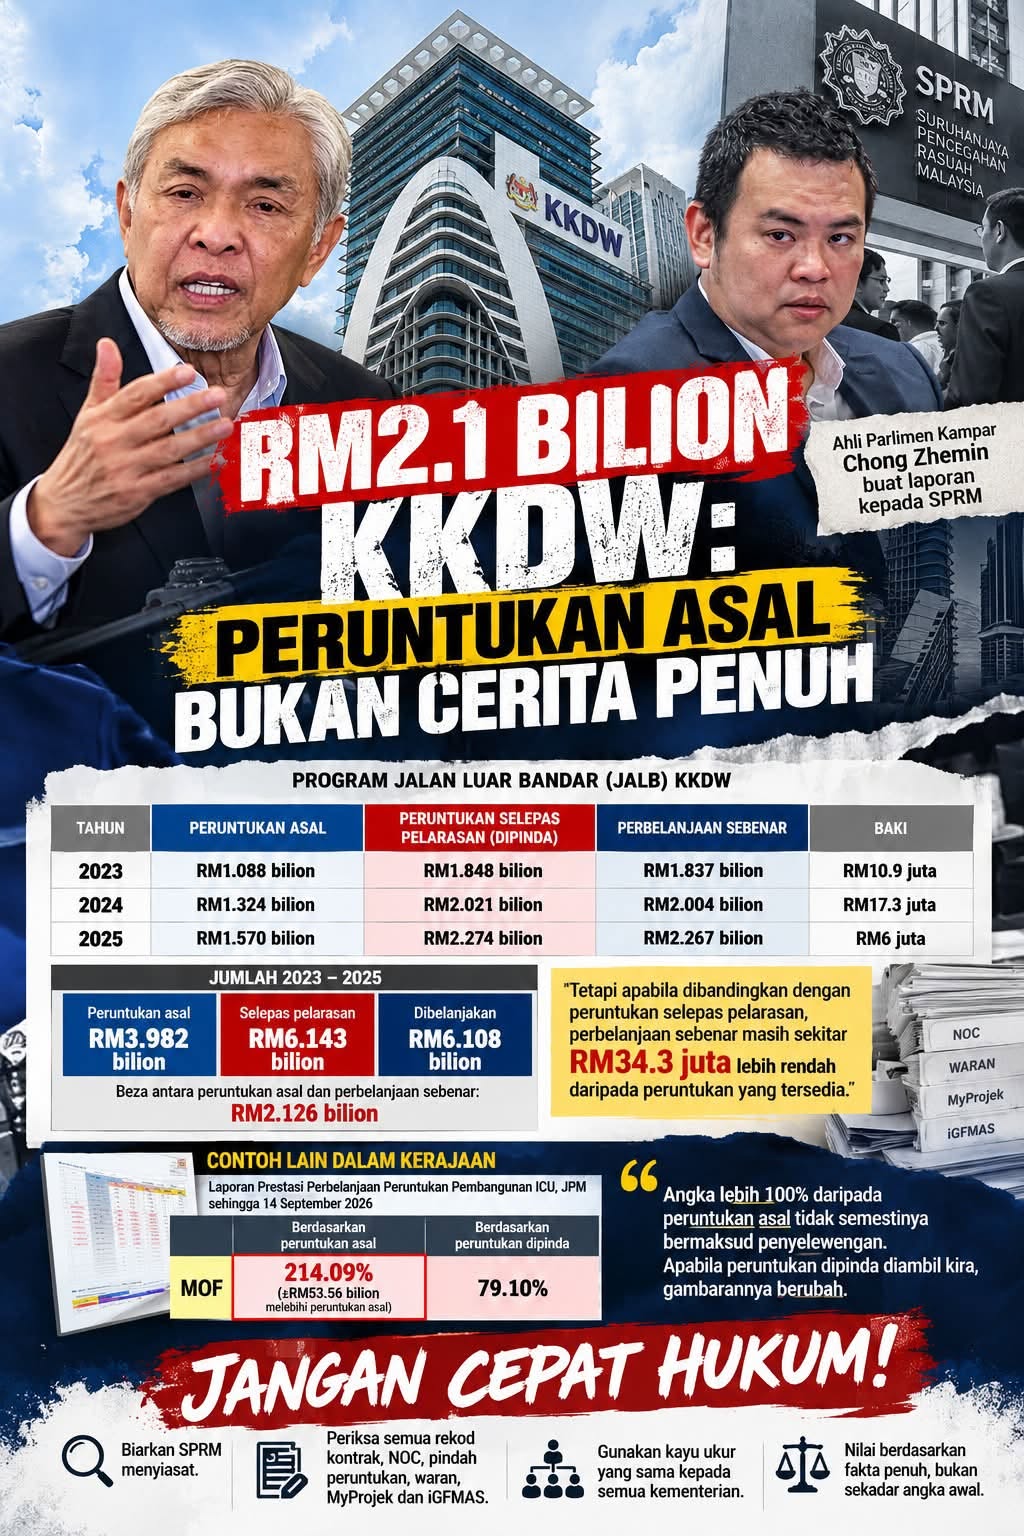
Itu juga angka yang pernah disebut oleh Kementerian Kewangan. Kalau dicampurkan perbezaannya, memang sekitar RM2.1 bilion. Tetapi persoalan sebenar ialah: Adakah peruntukan asal itu kekal sebagai peruntukan akhir sepanjang tahun? Berdasarkan rekod KKDW, jawapannya tidak.
Dalam pengurusan kewangan Kerajaan, peruntukan asal boleh melalui pelarasan. Ada penyelarasan siling, pindah peruntukan, NOC dan penyaluran waran mengikut keperluan projek serta kuasa melulus yang berkaitan.
Ini bukan cerita yang muncul selepas isu ini menjadi polemik. Rekod JALB sendiri menunjukkan dengan jelas tiga angka yang berbeza iaitu peruntukan asal, peruntukan dipinda dan perbelanjaan sebenar.
Bagi 2023, peruntukan asal ialah RM1.088 bilion. Selepas pelarasan, peruntukan menjadi RM1.848 bilion. Perbelanjaan sebenar pula RM1.837 bilion. Maknanya masih berbaki sekitar RM10.9 juta.
Bagi 2024, peruntukan asal ialah RM1.324 bilion. Selepas pelarasan, rekod JALB menunjukkan peruntukan menjadi RM2.021 bilion. Perbelanjaan sebenar pula RM2.004 bilion. Masih berbaki sekitar RM17.3 juta.
Bagi 2025 pula, peruntukan asal ialah RM1.570 bilion. Selepas pelarasan, peruntukan menjadi RM2.274 bilion. Perbelanjaan sebenar ialah RM2.267 bilion. Masih berbaki sekitar RM6 juta.
Jadi sekarang kita buat kira-kira yang lebih lengkap. Jumlah peruntukan asal 2023 hingga 2025 ialah sekitar RM3.982 bilion. Jumlah peruntukan selepas pelarasan pula sekitar RM6.143 bilion. Jumlah yang benar-benar dibelanjakan ialah sekitar RM6.108 bilion. Beza antara RM3.982 bilion dengan RM6.108 bilion itulah yang menghasilkan angka sekitar RM2.126 bilion.
Tetapi apabila dibandingkan dengan peruntukan selepas pelarasan, perbelanjaan sebenar masih sekitar RM34.3 juta lebih rendah daripada peruntukan yang tersedia. Ini poin yang sangat penting. Sebab kalau kita mengambil angka peruntukan asal, kemudian membandingkannya dengan perbelanjaan selepas peruntukan telah dipinda, memang sesebuah kementerian boleh kelihatan seolah-olah telah berbelanja jauh melebihi peruntukan.
Contoh paling mudah. Mula-mula satu program diberikan RM100. Kemudian kerana projek semakin bergerak dan lebih banyak pembayaran perlu dibuat, peruntukan secara sah diselaraskan menjadi RM150. Kalau akhirnya RM145 dibelanjakan: RM145 berbanding RM100 = nampak terlebih RM45. Tetapi RM145 berbanding RM150 = masih berbaki RM5.
Perkara ini bukan berlaku kepada KKDW sahaja. Laporan Prestasi Perbelanjaan Peruntukan Pembangunan ICU, Jabatan Perdana Menteri sehingga 14 September 2026. Dalam jadual prestasi berdasarkan peruntukan asal, Kementerian Kewangan atau MOF sendiri direkodkan pada kadar 214.09%. Ya, 214.09% atau perbelanjaan RM53.56 bilion melebihi peruntukan asal.
Kalau menggunakan logik mudah bahawa apa-apa angka melebihi 100% daripada peruntukan asal bermaksud berlaku “overspending” atau salah laku, maka kita juga boleh bertanya mengapa MOF mencatat lebih dua kali ganda daripada angka peruntukan asalnya.
Kita juga boleh lihat apabila laporan yang sama menggunakan peruntukan dipinda, prestasi perbelanjaan MOF telah berubah daripada 214.09% kepada 79.10%. Ini bermakna perbelanjaan yang dinilai itu bukan tiba-tiba hilang atau berubah. Yang berubah ialah asas perbandingan daripada peruntukan asal kepada peruntukan yang telah dipinda.
Itu sebenarnya contoh paling jelas mengapa kita tidak boleh mengambil satu angka daripada lajur “peruntukan asal”, membandingkannya dengan perbelanjaan akhir, kemudian terus membuat kesimpulan bahawa berlaku penyelewengan.
Jadi fenomena peruntukan asal berbeza dengan peruntukan dipinda bukan sesuatu yang khusus kepada KKDW. Ia sebahagian daripada cara prestasi kewangan pembangunan Kerajaan direkod dan dikemas kini sepanjang tahun. Sebab itu soalan yang patut ditanya bukan semata-mata: “Kenapa belanja lebih daripada angka asal?”
Soalan yang lebih tepat ialah: “Adakah pelarasan itu dibuat melalui proses yang dibenarkan dan adakah peruntukan sudah tersedia sebelum bayaran dibuat?” Itulah yang SPRM patut semak.
Berdasarkan laporan teknikal JALB, prosesnya bukan terus daripada “tak cukup duit” kepada “bayar kontraktor”. Proses yang dinyatakan ialah: Peruntukan asal, kenal pasti keperluan tambahan, penyelarasan siling/peruntukan, NOC, pindah peruntukan dalaman, penyaluran waran kepada agensi pelaksana, peruntukan tersedia serta tuntutan dan bayaran.
Proses ini, menurut rekod KKDW, melibatkan pihak berkaitan termasuk Pegawai Pengawal KKDW, Kementerian Kewangan, Kementerian Ekonomi dan Jabatan Akauntan Negara, bergantung kepada jenis penyelarasan yang dibuat. Malah penyelarasan siling dan projek direkodkan dalam MyProjek, manakala transaksi kewangan dan pembayaran direkodkan dalam iGFMAS.
Jadi perkara ini bukan sekadar soal “siapa cakap apa”. Ada audit trail. Ada rekod. Ada sistem. Sebab itu kalau mahu siasat, periksa rekod itu.
Ada satu lagi perkara yang rakyat kena faham. JALB bukan projek setahun. Jalan luar bandar bukan Januari lulus, Februari tender, Mac bina, Disember siap semua.
Projek ini merentas tahun. Peruntukan pula disediakan secara berperingkat berdasarkan kemajuan kerja, keperluan perbelanjaan dan kemampuan kewangan Kerajaan.
Apabila semakin banyak projek memasuki fasa pembinaan, semakin tinggi juga keperluan pembayaran kemajuan kepada kontraktor. Sebab itu nilai perbelanjaan boleh meningkat daripada satu tahun ke satu tahun. Ia tidak dengan sendirinya bermaksud berlaku penyelewengan. Ia juga tidak bermaksud kita tidak perlu bertanya soalan. Kita patut bertanya. Tetapi tanyalah soalan yang betul.
Begitu juga mengenai tunggakan kontraktor pada 2026. MOF sendiri sebelum ini menjelaskan bahawa peruntukan JALB bagi 2026 ialah RM2.1 bilion dan sekitar RM1.9 bilion telah dibelanjakan setakat Jun. MOF turut meluluskan tambahan RM300 juta bagi membantu menyelesaikan tunggakan bayaran serta sedang menyusun semula peruntukan berdasarkan keutamaan.
Ini memang wajar diteliti. Tetapi kewujudan tambahan RM300 juta pada 2026 tidak secara automatik membuktikan bahawa perbelanjaan 2023, 2024 dan 2025 adalah perbelanjaan haram. Itu dua isu yang berbeza.
Nak tahu sama ada 2023 teratur? Periksa dokumen 2023.
Nak tahu 2024? Periksa NOC, pindah peruntukan dan waran 2024.
Nak tahu 2025? Periksa dokumen 2025.
Nak tahu kenapa RM300 juta diperlukan pada 2026? Periksa surat kelulusan dan komitmen 2026. Mudah.
Saya juga melihat dakwaan mengenai kemungkinan penyalahgunaan jawatan, campur tangan dalam perolehan, konflik kepentingan, dokumen palsu dan layanan istimewa kepada kontraktor. Ini dakwaan serius. Sebab itu ia memang patut disiasat kalau ada asas. Tetapi kena jelas juga: perkara-perkara tersebut dikemukakan dalam aduan sebagai perkara yang diminta supaya SPRM siasat, bukannya penemuan bahawa kesalahan itu sudah berlaku.
Oleh itu, jangan terbalikkan proses. Laporan dibuat, siasatan dibuat, bukti diperiksa dan barulah kesimpulan dibuat. Bukannya buat laporan terus dianggap bersalah.
Saya juga rasa menarik bahawa aduan itu sendiri mengakui bahawa ketiadaan satu peruntukan tambahan secara langsung dalam Rang Undang-Undang Perbekalan Tambahan tidak semestinya bermaksud pelarasan itu menyalahi undang-undang, kerana terdapat mekanisme pindahan dalaman dengan kelulusan berkaitan.
Jadi kita kembali kepada prinsip asal. Kalau SPRM mahu siasat KKDW, silakan. Kalau dokumen menunjukkan berlaku kesalahan, ambil tindakan. Tetapi kalau dokumen menunjukkan pelarasan dibuat melalui saluran yang sah, waran dikeluarkan, peruntukan tersedia dan bayaran direkodkan mengikut sistem kewangan Kerajaan, fakta itu juga mesti diterima.
Akauntabiliti tidak boleh bermaksud kita hanya memilih angka yang menyokong satu naratif.
Accountability cannot be selective. Kalau mahu menilai pengurusan kewangan Kerajaan, gunakan kaedah penilaian yang sama kepada semua kementerian. Kalau angka 214.09% bagi MOF boleh difahami dengan melihat kepada peruntukan dipinda sehingga kadar itu menjadi 79.10%, maka prinsip yang sama juga perlu digunakan apabila membaca angka KKDW.
Periksa peruntukan asal. Periksa peruntukan dipinda. Periksa komitmen projek. Periksa kelulusan. Periksa pembayaran. Periksa rekod sistem. Kemudian barulah buat kesimpulan.
Dalam isu KKDW ini, angka RM2.1 bilion memang wujud sebagai perbezaan apabila peruntukan asal dibandingkan dengan perbelanjaan sebenar. Tetapi angka itu tidak boleh berdiri sendirian. Sebab di antara “peruntukan asal” dengan “perbelanjaan sebenar” itu ada satu perkara yang sangat penting iaitu ‘peruntukan dipinda’. Itulah bahagian cerita yang kita perlu tahu sebelum sesiapa menjatuhkan hukuman di ruang awam.
Hafiz Aziz